Por: Team Aduax
26.09.2026
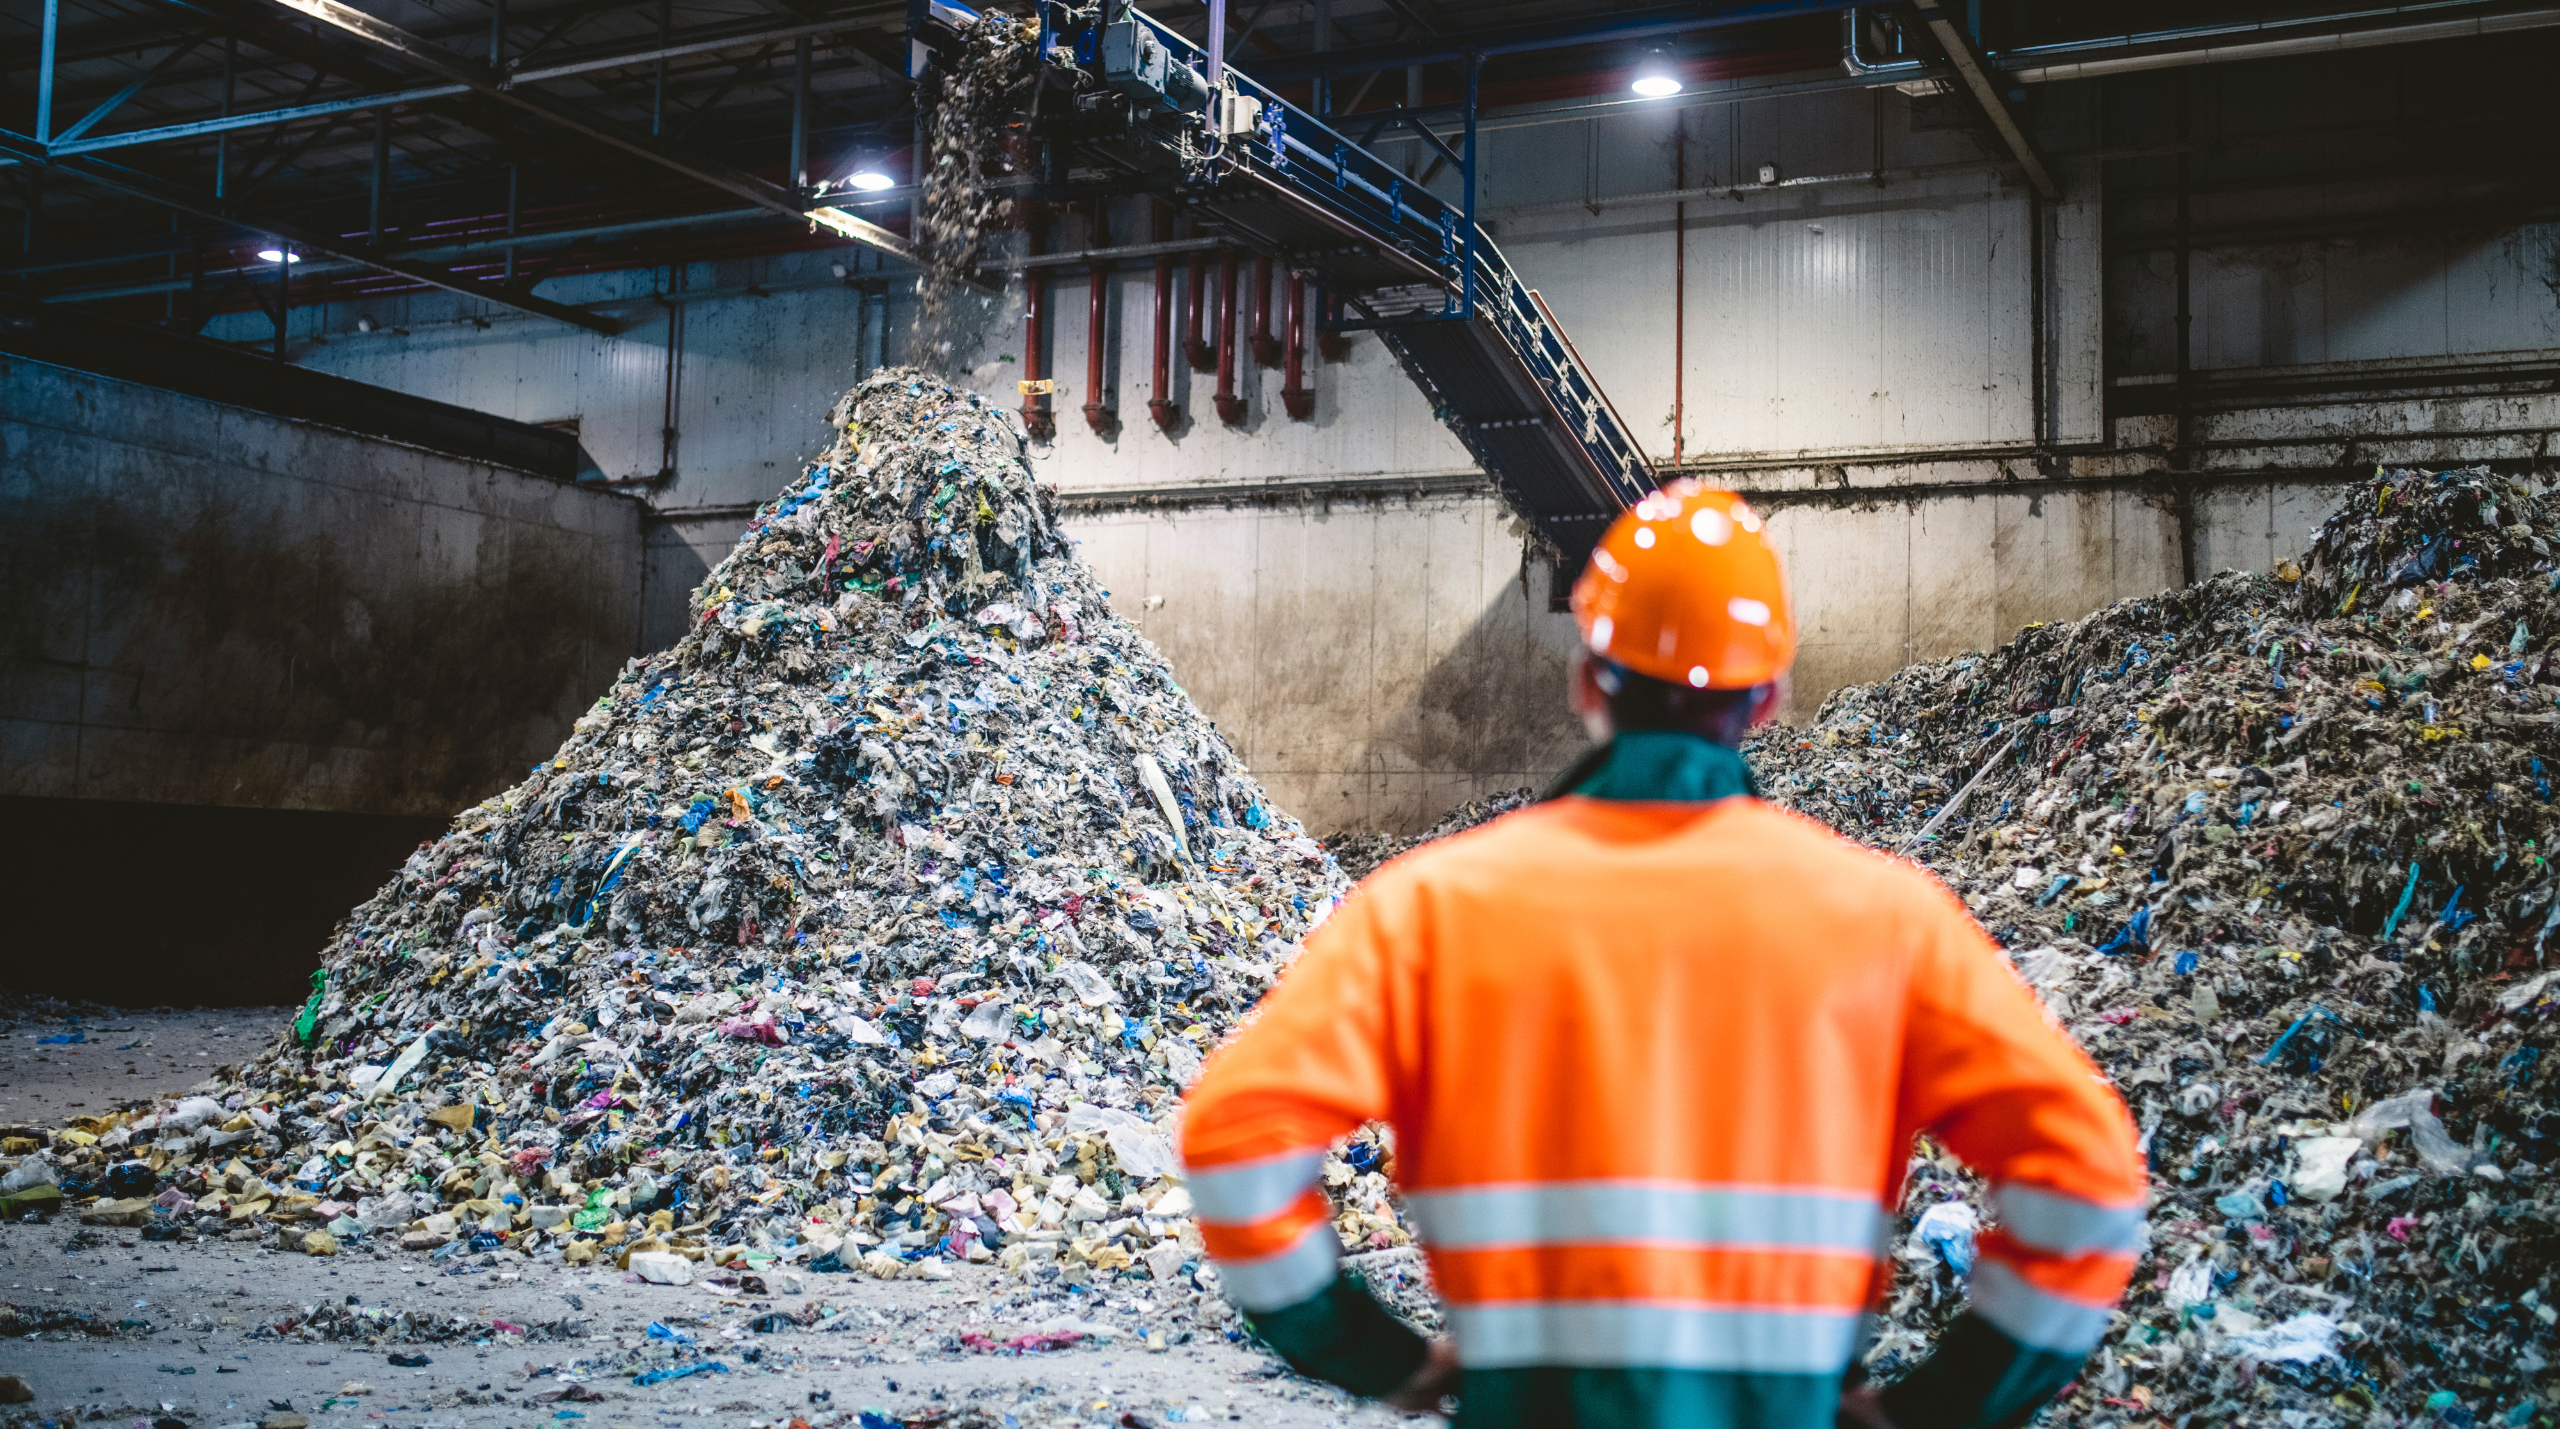
En una operación IMMEX, no toda la mercancía importada temporalmente termina convertida en un producto terminado. Durante el proceso de fabricación pueden generarse recortes, sobrantes, materiales defectuosos, residuos o componentes que ya no pueden utilizarse en las mismas condiciones.
Estos materiales suelen clasificarse operativamente como desperdicios, pero desde la perspectiva aduanera no significa que simplemente puedan retirarse del inventario y desecharse.
El destino de los desperdicios generados a partir de mercancías importadas temporalmente debe controlarse de acuerdo con el régimen y las disposiciones aplicables.
Para una agencia aduanal en Monterrey, uno de los principales retos consiste en ayudar a que la empresa determine qué tratamiento corresponde a esos materiales y que exista congruencia entre el proceso productivo, los inventarios, los pedimentos y el destino final.
Las RGCE 2026 contemplan, entre otros supuestos, el cambio de régimen de importación temporal a definitiva de desperdicios y las transferencias virtuales de desperdicios a determinadas empresas IMMEX de servicios dedicadas al reciclaje o acopio. (sat.gob.mx)
Por eso, el desperdicio no debería considerarse únicamente un residuo de producción.
También es una mercancía que requiere trazabilidad aduanera.
¿Qué se considera desperdicio en una operación IMMEX?
El desperdicio puede surgir como consecuencia natural del proceso de elaboración, transformación o reparación de mercancías importadas temporalmente.
Por ejemplo, una planta puede importar:
- Lámina.
- Plástico.
- Cable.
- Componentes electrónicos.
- Material de empaque.
- Insumos químicos.
- Partes y componentes.
Durante el proceso pueden generarse:
- Recortes.
- Sobrantes.
- Material defectuoso.
- Piezas rechazadas.
- Residuos.
- Componentes que ya no pueden utilizarse.
El punto importante es que la empresa debe poder explicar cómo esos materiales se relacionan con los insumos que ingresaron temporalmente.
Si una empresa importa 100 toneladas de determinado insumo y únicamente puede identificar 70 toneladas en producto terminado, debe existir una explicación documentada para el resto: consumo, merma, desperdicio, transferencia, retorno o el destino que corresponda.
Aquí aparece uno de los principales vínculos con el control de inventarios IMMEX.
¿Por qué los desperdicios pueden generar una contingencia?
El problema comienza cuando la empresa considera que un desperdicio “ya no cuenta” porque dejó de tener utilidad para el proceso productivo.
Desde la perspectiva operativa puede ser basura.
Desde la perspectiva aduanera, su tratamiento puede seguir teniendo consecuencias.
Por ejemplo, pueden aparecer situaciones como:
- Desperdicios que nunca fueron registrados.
- Diferencias entre consumos y desperdicios.
- Material destruido sin documentación suficiente.
- Desperdicios vendidos sin revisar el tratamiento aduanero.
- Material enviado a un reciclador sin realizar el procedimiento correspondiente.
- Diferencias entre el inventario físico y el sistema.
- Desperdicios acumulados durante años sin destino definido.
La empresa debe evitar que el desperdicio se convierta en una zona gris dentro de su control de inventarios.
Opción 1: retornar los desperdicios al extranjero
Una de las alternativas puede ser retornar al extranjero los desperdicios, siempre que se cumplan las condiciones aplicables.
El retorno permite dar salida de territorio nacional a las mercancías que se encontraban bajo un régimen temporal, siguiendo el procedimiento aduanero correspondiente.
Sin embargo, antes de utilizar esta alternativa deben revisarse aspectos como:
- Qué mercancía está siendo retornada.
- Bajo qué régimen ingresó.
- Cómo se encuentra físicamente.
- Qué clasificación corresponde.
- Qué documentación debe respaldar la operación.
- Cómo se relaciona con los registros de inventario.
El hecho de que el material sea un desperdicio no elimina la necesidad de documentar correctamente su salida.
Opción 2: cambio de régimen a definitivo
Otra posibilidad contemplada por las reglas es realizar el cambio de régimen de importación temporal a definitiva cuando los desperdicios vayan a destinarse al mercado nacional.
La regla correspondiente permite determinar el IGI conforme a la clasificación arancelaria de los desperdicios en el estado en que se encuentren al momento del cambio de régimen y tomar como base gravable el valor comercial de los desperdicios en territorio nacional. (sat.gob.mx)
Esto es relevante porque la mercancía ya no se encuentra en las mismas condiciones que tenía cuando fue importada.
Un desperdicio metálico, por ejemplo, puede tener una clasificación y un valor distintos a los del insumo original.
Por eso, la empresa debe analizar el material en el estado en que se encuentra al momento de realizar el cambio de régimen, conforme a las disposiciones aplicables.
Opción 3: transferencia a una empresa especializada en reciclaje
Las empresas IMMEX también pueden encontrarse con la necesidad de enviar sus desperdicios a un tercero especializado.
Las RGCE contemplan la posibilidad de que las empresas con Programa IMMEX transfieran mediante operaciones virtuales determinados desperdicios que generen a otra empresa IMMEX de servicios que cuente con autorización para operar en actividades de reciclaje o acopio de desperdicios, conforme al procedimiento aplicable. (sat.gob.mx)
Esto puede ser útil para empresas que generan grandes volúmenes de:
- Metal.
- Plástico.
- Cartón.
- Componentes.
- Materiales industriales.
Pero la operación no debería manejarse como una venta ordinaria.
Debe revisarse primero si el receptor cumple las condiciones correspondientes y qué pedimentos deben tramitarse.
Opción 4: destrucción
En determinadas circunstancias, la empresa puede necesitar destruir mercancías o materiales.
Sin embargo, destrucción no significa simplemente tirar el material o enviarlo a una empresa de residuos.
Debe revisarse previamente el procedimiento aplicable a la mercancía, el régimen y el supuesto específico.
La empresa debe conservar evidencia suficiente de que la destrucción ocurrió y de qué mercancías fueron destruidas.
Dependiendo del procedimiento aplicable pueden existir avisos, plazos, presencia o intervención de la autoridad, actas o constancias y registros contables.
Por ello, antes de programar una destrucción es recomendable validar el procedimiento completo.
El error de destruir primero y documentar después
Este es uno de los escenarios que más riesgos puede generar.
Una planta puede identificar material obsoleto o defectuoso y decidir:
“Hay que destruirlo.”
El problema aparece cuando el material se destruye antes de verificar qué tratamiento aduanero correspondía.
Después puede resultar complicado demostrar:
- Qué mercancía se destruyó.
- Cuánto material existía.
- De qué importación provenía.
- Qué cantidad se destruyó.
- Cuándo ocurrió.
- Quién realizó la destrucción.
- Qué evidencia existe.
Por eso, la secuencia debería ser:
Identificar → clasificar → determinar el tratamiento → documentar → ejecutar → registrar.
No al revés.
Desperdicio, merma y sobrante no son conceptos que deban mezclarse
Uno de los problemas más frecuentes en los sistemas de control es utilizar estos conceptos indistintamente.
Aunque pueden estar relacionados con el proceso productivo, no deben asumirse como equivalentes sin revisar la definición y tratamiento aplicables.
La empresa necesita establecer cómo identifica cada concepto dentro de su proceso.
Por ejemplo:
Merma: pérdida inherente al proceso productivo.
Desperdicio: material que queda como resultado del proceso y que puede requerir un destino aduanero específico.
Sobrante: material que permanece sin haber sido consumido conforme a lo previsto.
El tratamiento dependerá de la naturaleza de la operación y de las disposiciones aplicables.
La clasificación interna debe ser suficientemente clara para que producción, almacén, comercio exterior y contabilidad hablen el mismo idioma.
El Anexo 24 también entra en juego
Los desperdicios no deberían administrarse fuera del sistema de control de inventarios.
La regla 4.3.1 de las RGCE 2026 establece que las empresas con Programa IMMEX que importen temporalmente mercancías deben llevar un control de inventarios automatizado y permanente con los catálogos y módulos establecidos en el Anexo 24. (sat.gob.mx)
Por eso, la empresa debe poder relacionar sus desperdicios con el consumo de materiales.
Un esquema de control puede visualizarse así:
Importación temporal → recepción → consumo → producto terminado + merma/desperdicio → destino aduanero.
Si el sistema solamente registra la entrada y el producto terminado, pero no explica qué sucedió con el resto, existe una brecha de trazabilidad.
¿Qué información debería controlar la empresa?
Para administrar correctamente los desperdicios conviene crear un registro que incluya, entre otros datos:
- Número de parte.
- Descripción.
- Unidad de medida.
- Insumo de origen.
- Pedimento relacionado.
- Cantidad importada.
- Cantidad consumida.
- Cantidad generada como desperdicio.
- Fecha de generación.
- Ubicación física.
- Tipo de desperdicio.
- Destino.
- Documento aduanero relacionado.
- Fecha de salida o destrucción.
Esto permite que el desperdicio deje de ser un dato aislado y se convierta en una parte trazable del proceso productivo.
Cinco errores que una empresa IMMEX debería evitar
1. Acumular desperdicios sin destino
Mantener material durante años sin determinar qué tratamiento corresponde puede generar diferencias en los controles.
2. Destruir sin revisar el procedimiento
La destrucción debe planearse antes de ejecutarse.
3. Vender desperdicios como mercancía nacional
Antes de comercializarlos debe determinarse si existe una obligación aduanera pendiente.
4. No relacionar desperdicios con los insumos importados
El control debe permitir explicar de dónde proviene el material.
5. Tener diferencias entre planta y comercio exterior
Producción puede manejar kilos, almacén toneladas y aduanas piezas. Estas diferencias de unidades pueden provocar inconsistencias si no existen conversiones y criterios uniformes.
¿Cómo preparar una auditoría de desperdicios?
Una revisión preventiva puede comenzar con una muestra de operaciones.
Paso 1. Seleccionar un periodo
Por ejemplo, los últimos 12 meses.
Paso 2. Identificar los principales insumos
Determinar cuáles generan mayor cantidad de desperdicio.
Paso 3. Comparar importaciones y consumos
Revisar las entradas temporales contra los registros de producción.
Paso 4. Revisar el destino del desperdicio
Determinar qué porcentaje fue retornado, destruido, transferido o cambió de régimen.
Paso 5. Conciliar con el Anexo 24
Verificar que los movimientos tengan correspondencia con el sistema automatizado de control de inventarios.
Paso 6. Revisar documentación
Comprobar que cada destino tenga los documentos correspondientes.
Este ejercicio puede revelar diferencias antes de que sean detectadas durante una revisión de la autoridad.
¿Qué papel puede desempeñar una agencia aduanal?
Una agencia aduanal en Monterrey puede ayudar a revisar el tratamiento aduanero de los desperdicios, identificar el procedimiento aplicable y verificar que la documentación de las operaciones sea congruente.
Sin embargo, la prevención requiere coordinación con otras áreas.
Producción conoce cuánto desperdicio genera el proceso.
Almacén conoce qué material permanece físicamente.
Contabilidad conoce las operaciones comerciales.
Comercio exterior conoce los regímenes y pedimentos.
El control funciona cuando todos estos datos pueden relacionarse.
Preguntas frecuentes
¿Una empresa IMMEX puede vender sus desperdicios?
Depende del supuesto y del tratamiento aduanero aplicable. No debe asumirse que un desperdicio generado de mercancía importada temporalmente puede venderse en territorio nacional como cualquier mercancía.
¿Se pueden retornar desperdicios al extranjero?
Existen supuestos para realizar el retorno de mercancías y desperdicios, pero deben revisarse las condiciones y el procedimiento aplicable a cada operación.
¿Los desperdicios deben registrarse en el control de inventarios?
La empresa debe mantener los controles de inventario que correspondan a sus operaciones IMMEX y poder explicar el destino de los materiales importados temporalmente. El Anexo 24 establece los elementos del sistema automatizado de control de inventarios aplicable. (sat.gob.mx)
¿Se puede transferir desperdicio a otra empresa?
Existen supuestos específicos para transferir desperdicios mediante operaciones virtuales a empresas IMMEX de servicios autorizadas para actividades de reciclaje o acopio. (sat.gob.mx)
¿Qué pasa si la empresa no puede explicar el destino de sus desperdicios?
La consecuencia dependerá de las circunstancias concretas, pero una falta de trazabilidad puede generar diferencias de inventario y una contingencia que deba ser aclarada ante la autoridad.
El desperdicio también es parte del compliance IMMEX
Muchas empresas concentran su atención en las importaciones temporales y los retornos, pero dejan en segundo plano lo que ocurre con los materiales que no llegan al producto terminado.
Ese enfoque puede generar una brecha importante.
Una operación IMMEX debe poder explicar el destino de sus mercancías desde que ingresan al país hasta que salen, se transforman, se transfieren o reciben el tratamiento correspondiente.
Los desperdicios forman parte de esa historia.
Controlarlos correctamente permite detectar diferencias, mejorar la trazabilidad y reducir el riesgo de que un residuo operativo termine convirtiéndose en una contingencia aduanera.
Conclusión
Los desperdicios IMMEX no deben desaparecer del control de la empresa simplemente porque ya no tengan utilidad productiva.
Cada material generado durante el proceso debe poder relacionarse con los insumos que ingresaron temporalmente y con el destino que finalmente recibió.
Retorno, cambio de régimen, transferencia a un reciclador autorizado o destrucción pueden ser alternativas dependiendo del supuesto, pero ninguna debería ejecutarse sin revisar previamente el tratamiento aduanero correspondiente.
En Aduax podemos ayudarte a analizar tus procesos de generación de desperdicios, revisar su trazabilidad y detectar diferencias entre producción, inventarios y operaciones aduaneras. Cuenta con Aduax, tu agencia aduanal en Monterrey, para fortalecer el control de tus operaciones IMMEX y reducir riesgos antes de una revisión.
Fuentes consultadas:
- Reglas Generales de Comercio Exterior 2026 – SAT
- RGCE 2026 – SAT
- Anexo 22 de las RGCE 2026 – SAT
- Normatividad RMF, RGCE y RFA 2026 – SAT
Contáctanos
¿Quieres saber cómo podemos ayudarte a optimizar tu cadena de suministro?
¡Subscríbete a nuestro newsletter!
Recíbe de forma gratuita nuestro boletín semanal con noticias, avisos y tendencias en comercio exterior.
Al suscribir, aceptas nuestro aviso de privacidad.